La cuesta de enero no termina: el consumo sigue cayendo en términos reales y el crédito caro congela las decisiones de compra en los hogares argentinos
Los registros del IVA confirman que el comercio minorista pierde volumen frente a la inflación, mientras el costo del financiamiento subió para familias y empresas. La cantidad de firmas con deudas irregulares en los bancos trepó un 53 por ciento en un año, hasta alcanzar las 58.982 compañías, en un escenario donde el tipo de cambio barato tampoco alcanza para dinamizar la demanda.
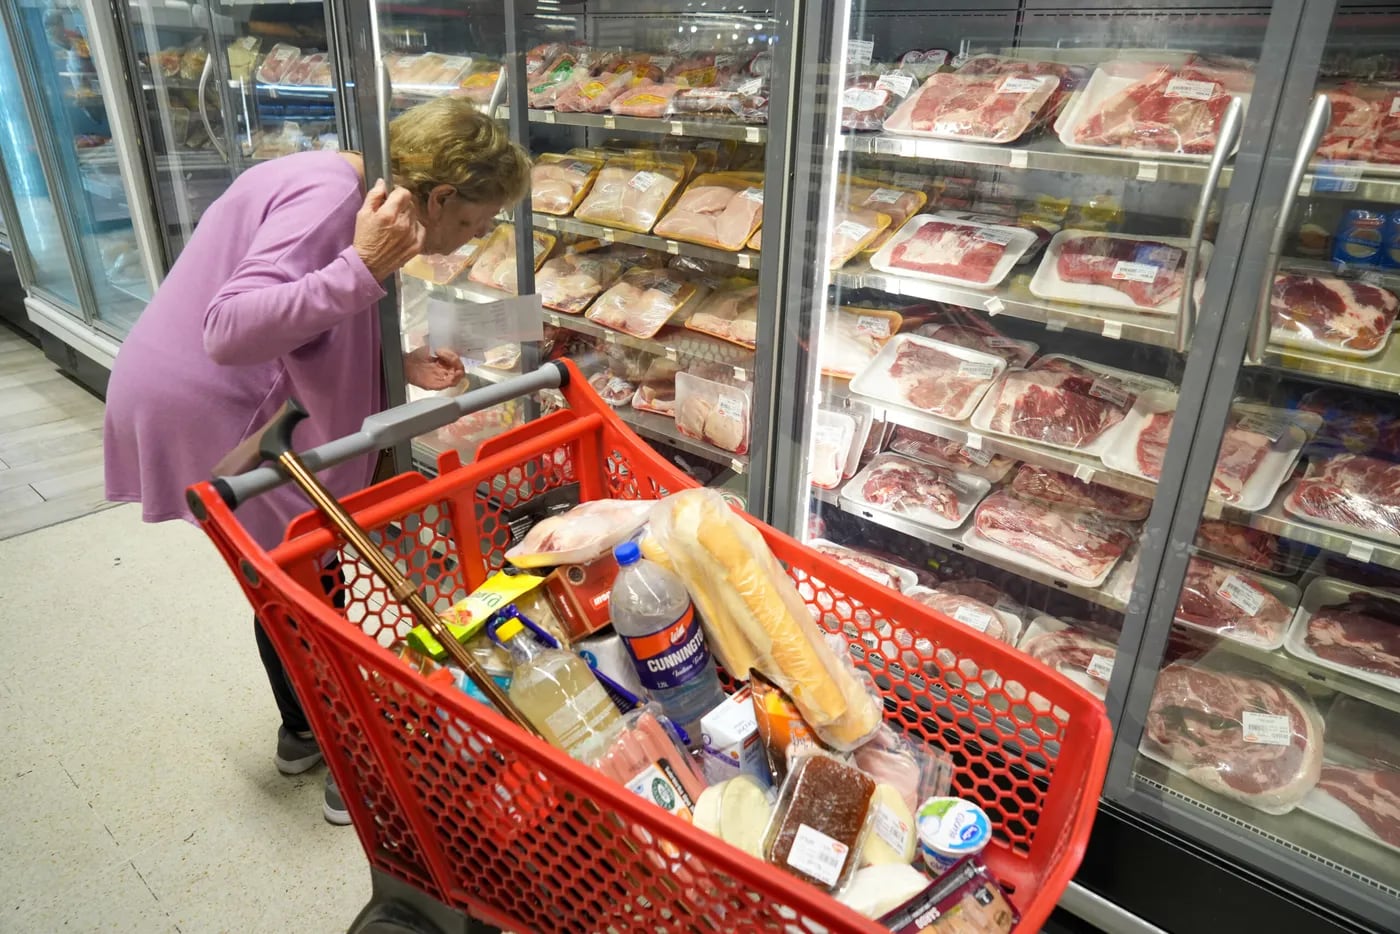
El consumo privado en la Argentina continúa sin encontrar un piso, de acuerdo con la lectura que arrojan los datos de recaudación del Impuesto al Valor Agregado, utilizados como termómetro casi en tiempo real del comercio minorista. Las ventas se mantienen en retroceso en términos reales, es decir, descontado el efecto del aumento general de los precios, y el fenómeno se replica tanto en las compras cotidianas de los hogares como en las decisiones de inversión de las empresas.
Por qué el crédito dejó de ser una salida
En el frente de las familias, el encarecimiento del financiamiento operó como un nuevo freno a la recuperación del consumo. Las tasas de interés reales, es decir, aquellas que se obtienen luego de descontar la inflación esperada, se ubicaron en terreno positivo y volvieron prohibitivas algunas operatorias muy extendidas en el día a día, como el pago del resumen mensual de la tarjeta de crédito, la toma de un préstamo personal o la financiación en cuotas de un electrodomésteo o de un automotor usado. Ese mayor costo desplaza hacia adelante decisiones que, en otro contexto, habrían motorizado al menos una parte de la demanda agregada.
La situación golpea con similar crudeza al universo empresarial. La cantidad de compañías clasificadas en una situación diferente de la normal dentro del sistema bancario alcanzó las 58.982 firmas, lo que representó un incremento del 53 por ciento respecto de lo observado doce meses atrás. La suba de la morosidad convive con un acceso al crédito más caro y con ventas que no repuntan, una combinación que llevó a muchas PyMEs a postergar inversiones que, en condiciones distintas, hubieran generado empleo y movimiento económico en sus cadenas de proveedores.
- Consumo en baja: la recaudación real del IVA sigue cayendo y refleja que las familias compran menos volumen de bienes y servicios.
- Crédito más caro: las tasas reales positivas encarecen tarjetas, préstamos personales y financiación en cuotas, y demoran la decisión de comprar.
- Empresas bajo presión: ya son 58.982 las firmas con situación irregular en los bancos, un 53 por ciento más que hace un año, y la morosidad sigue en aumento.
- Tipo de cambio barato: abarata los bienes importados y el turismo al exterior, pero presiona a la industria y a las economías regionales que compiten con productos del resto del mundo.
La presión sobre el bolsillo y la cuenta corriente
En paralelo, el abaratamiento relativo del tipo de cambio tuvo efectos cruzados sobre la economía. Por un lado, abarató la compra de bienes importados y los viajes al exterior para quienes perciben sus ingresos en pesos, y por el otro, erosionó la competitividad de sectores industriales y de economías regionales que deben competir con productos provenientes de afuera en el mercado interno.
Esa dinámica quedó reflejada en el balance cambiario de los últimos dieciocho meses. En ese período, las personas compraron dólares por alrededor de 36.500 millones de dólares, en tanto que el saldo acumulado de la balanza comercial alcanzó los 29.132 millones de dólares. La diferencia, cercana a los 7.400 millones de dólares, muestra que la demanda privada de divisas superó holgadamente lo que generó el intercambio comercial de bienes, y aporta una dimensión adicional al cuadro de fragilidad que atraviesa la economía.
La combinación de consumo deprimido, crédito caro y mayor morosidad empresarial configura un escenario en el que los costos del ajuste se perciben con nitidez en el transitar cotidiano de las familias, mientras las empresas postergan inversiones y las decisiones de compra siguen esperando señales más favorables. En ese marco, la pregunta que queda instalada es cuánto tiempo más podrá sostenerse esa presión sobre el bolsillo antes de que el consumo encuentre, definitivamente, un piso y empiece a recuperarse, aunque sea de manera gradual.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
El INDEC difunde la inflación de diciembre: los analistas estiman que estará por debajo de 3%
Justicia falla a favor de Caputo en la disputa por tasas municipales en facturas de servicios