Crédito sobre ruedas: la financiera que equipa a los repartidores y esquiva la ola de mora que golpea al sistema
Gurpi lleva entregados tres mil motovehículos a trabajadores de delivery en seis regiones del país y reporta una mora del 4%, muy por debajo del 19% que registra la Central de Deudores del Banco Central. Los hermanos Manfroni financian hasta el 85% del valor de la moto y ajustan cada vencimiento al día de cobro de cada plataforma.
Gurpi nació en 2023 con una premisa tan simple como reveladora: los repartidores de plataformas de delivery generaban ingresos regulares, pero el sistema financiero formal les cerraba la puerta cada vez que intentaban comprar una moto propia. Tres años después, la empresa acumula más de cinco millones de dólares de facturación anual, entregó tres mil unidades y opera en Buenos Aires, Córdoba, Rosario, Mendoza, Tucumán y Mar del Plata, según datos provistos por la propia compañía.
El dato de contexto que da dimensión al fenómeno es macroeconómico. La Central de Deudores del Banco Central de la República Argentina registra diecinueve meses consecutivos de crecimiento de la morosidad y casi siete millones de personas que dejaron de ser consideradas sujetos de crédito. En ese escenario, el índice de mora de Gurpi se ubica en el 4% para atrasos superiores a los noventa días, una cifra sensiblemente inferior a la media del sistema.
Vamos a los números
El esquema de financiamiento arranca con un anticipo de 190.000 pesos. El saldo restante se divide en cuotas semanales de alrededor de 70.000 pesos a lo largo de doce meses, con seguro comercial incluido. La empresa financia hasta el 85% del valor del vehículo y se financia, a su vez, con líneas bancarias tradicionales. El pago semanal promedio ronda los 70.000 pesos, equivalentes a aproximadamente 230 dólares al tipo de cambio paralelo vigente, un monto pensado para coincidir con el ciclo de liquidación de las plataformas de delivery.
La mecánica es la clave del modelo: cada cuota vence el mismo día en que el trabajador cobra en su aplicación. Quien percibe sus ingresos de PedidosYa un miércoles, transfiere su cuota ese miércoles. Quien cobra de otra plataforma otro día, ajusta el calendario a ese día. No hay débito automático ni débitos directos; la transferencia es voluntaria, una decisión de diseño que, según la compañía, refuerza el compromiso del cliente con la obligación contraída.
Del tarjetazo en el concesionario a concesionario oficial
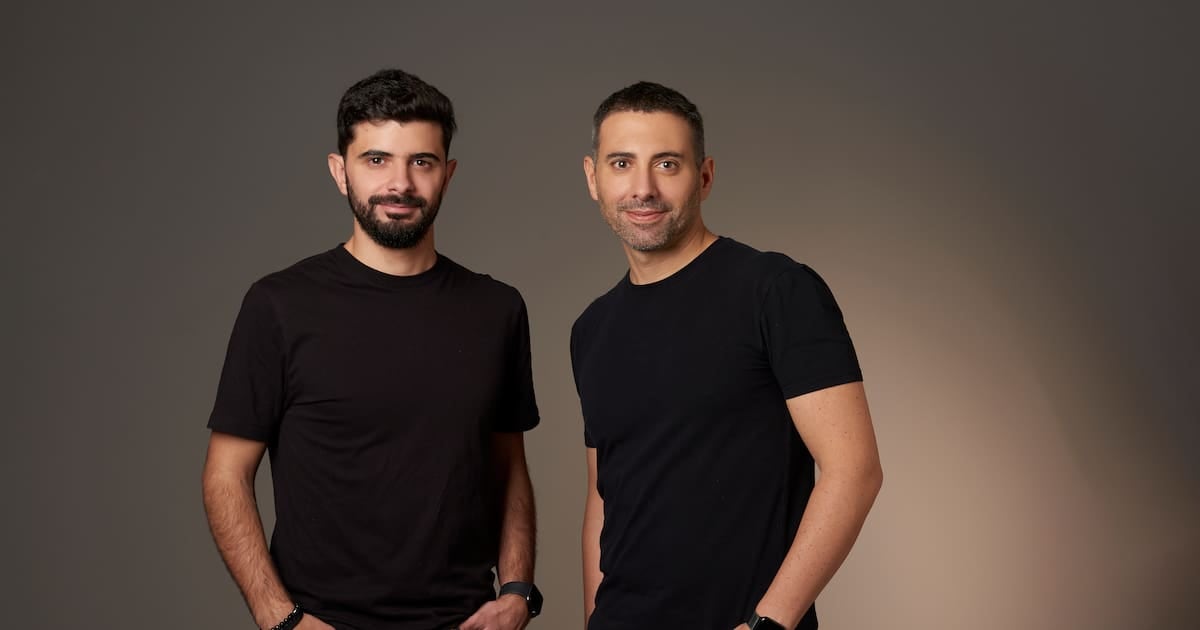
El origen de Gurpi es parte del relato fundacional y explica, en buena medida, el perfil artesanal con el que arrancó la operación. Los hermanos Juan Manuel y Tomás Manfroni, fundadores y actuales responsables del negocio, partieron de una observación directa: había repartidores con ingresos semanales estables que igualmente alquilaban motos porque los bancos no los calificaban, y otros que directamente pedaleaban en bicicleta por la misma razón.
“Gente que ganaba bien, pero alquilaba la moto porque nadie le financiaba una propia. Otros directamente trabajaban en bicicleta porque no podían acceder a un préstamo.”Juan Manuel Manfroni, CEO de Gurpi
Para los primeros movimientos, los propios hermanos usaron sus tarjetas de crédito personales: compraban motos en cuotas en concesionarias y luego las revendían a los repartidores bajo su propio plan de pagos. Cuando una tarjeta llegaba al límite, la guardaban en un cajón y continuaban con la siguiente. Con el tiempo, la operatoria se profesionalizó: hoy Gurpi es concesionaria oficial de Motomel, Benelli, TVS y Kymco, y coloca más de doscientos motovehículos por mes. Buenos Aires concentra cerca del 65% de la operación.
La comparación con el promedio del sistema
Comparado con el mismo escenario de hace tres años, cuando el crédito al consumo atravesaba una de sus peores crisis de morosidad en más de una década, el desempeño de Gurpi se ubica muy por debajo del promedio nacional. El 4% de atraso a más de noventa días contrasta con los registros de la banca minorista, donde la mora agregada supera cómodamente el 10% y crece de manera sostenida desde mediados de 2023. La diferencia no es menor: la compañía sostiene un modelo de cobranza manual, sin débito automático, sobre una cartera compuesta en su totalidad por trabajadores informales o recientemente bancarizados.
Moto rota, licencia médica o semana de gracia
El acompañamiento posterior a la venta es otro de los pilares del modelo. Cuando una moto sufre una avería, Gurpi deriva al trabajador a talleres asociados y financia la reparación; cuando sobreviene una enfermedad, el contrato prevé semanas de gracia que congelan el cronograma de pagos. La lógica es de sentido común desde la óptica del negocio: si la herramienta de trabajo deja de funcionar, el cliente deja de cobrar, y si deja de cobrar, deja de pagar.
- Anticipo inicial: 190.000 pesos.
- Cuota semanal estimada: 70.000 pesos, con seguro comercial incluido.
- Plazo total: doce meses, con financiamiento de hasta el 85% del valor de la moto.
- Día de vencimiento de la cuota: el mismo día de cobro en la plataforma de delivery del cliente.
- Índice de mora (atrasos mayores a 90 días): 4%.
- Regiones con operación activa: Buenos Aires, Córdoba, Rosario, Mendoza, Tucumán y Mar del Plata.
- Marcas comercializadas: Motomel, Benelli, TVS y Kymco.
- Unidades colocadas por mes: más de 200.
- Ronda de inversión en preparación: entre 2 y 4 millones de dólares, con Uruguay como destino prioritario.
En un contexto donde el crédito minorista atraviesa su peorperformance en casi dos décadas y millones de personas quedaron excluidas del sistema financiero formal, el caso de Gurpi describe una franja del mercado que las entidades tradicionales no atienden: trabajadores con ingresos verificables y estables, pero sin recibo de sueldo, sin antigüedad laboral formal y sin historial crediticio. La empresa prepara una ronda de inversión de entre dos y cuatro millones de dólares para iniciar su expansión regional, con Uruguay como primer destino. El desafío será replicar, fuera de la Argentina y sin la red de contención que ofrece el contacto cara a cara con los clientes, un modelo de cobranza que, hasta ahora, depende tanto del software como del trato personal.
La firma Soledad Arias, de la sección Economía y comercio, cierra esta nota con una observación que surge del propio material: la diferencia entre un crédito que se paga y un crédito que se cobra no está, en este caso, en la tasa de interés ni en el plazo, sino en el día de la semana en que el cliente recibe su salario digital. Esa sincronía, simple en el papel y compleja en la práctica, es el dato que explica por qué una financiera de nicho puede exhibir, en el peor momento del crédito argentino, indicadores que envidian los bancos grandes.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Hoy es el último día para recategorizarse en el Monotributo: cómo hacer el trámite
Bono a estatales en Neuquén: cuándo se paga la segunda cuota
Bank of America anticipa el fin del cepo cambiario y proyecta el valor del dólar libre